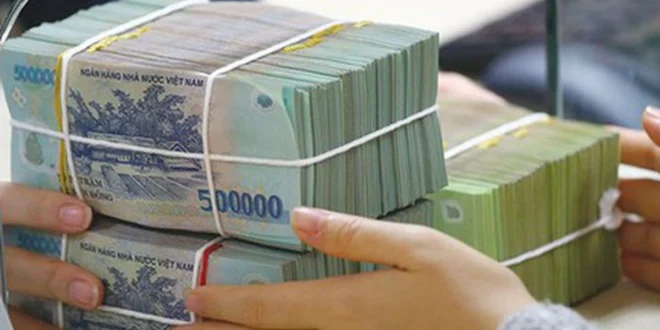
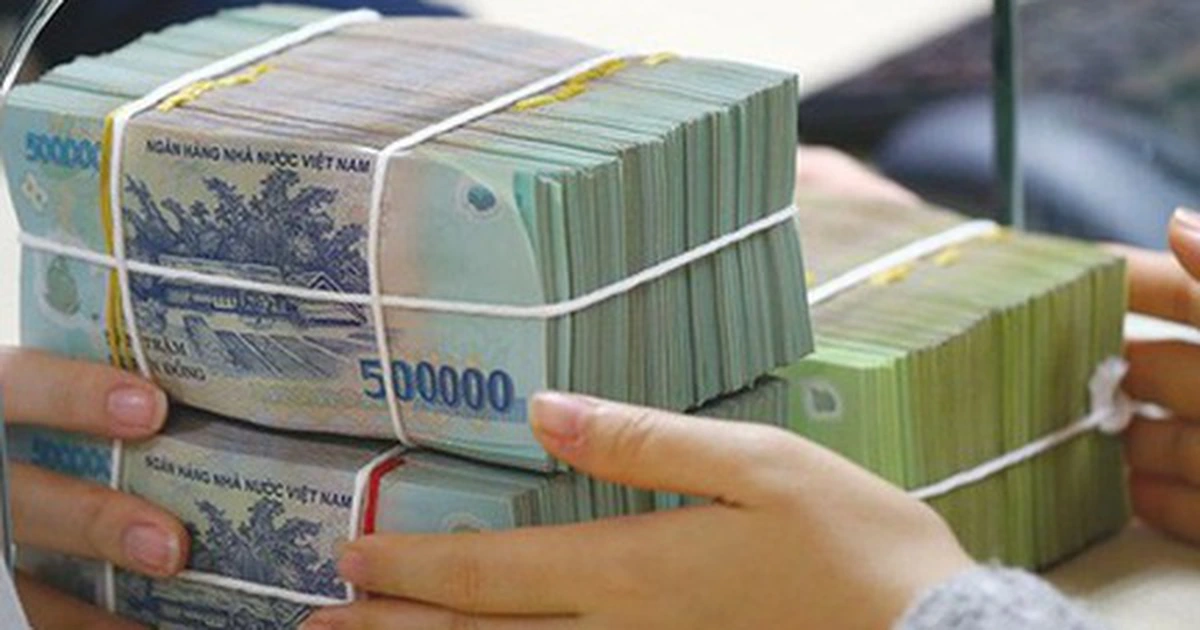
베트남인들의 주머니가 은행 계좌 속으로 빠르게 빨려 들어가고 있다. 연 0.1% 수준의 사실상 ‘제로 금리’에도 불구하고, 언제든 꺼내 쓸 수 있는 요구불예금 성격의 결제계좌 잔액이 1,300조 동을 넘어섰다. 이는 베트남 경제 전반에 ‘현금 없는 사회’가 뿌리내리면서 나타난 현상으로 분석된다.
12일 베트남 중앙은행(SBV)이 발표한 2025년 4분기 결제계좌 통계에 따르면, 개인 결제계좌 잔액은 총 130만 조 동(약 70조 원)을 기록했다. 이들 계좌는 이자를 노린 저축보다는 QR 결제, 온라인 쇼핑, 공과금 납부 등 일상적인 결제를 위해 상시 예치된 자금이다. 실제로 비엣콤은행(Vietcombank) 등 주요 시중은행의 무기한 예금 금리는 연 0.1~0.2%에 불과해 정기예금 금리와 비교하면 사실상 이자가 없는 것이나 다름없다.
결제계좌 잔액은 지난 2022년 1분기 처음으로 100만 조 동을 돌파했다가 금리 인상기에 잠시 주춤했으나, 2023년 말부터 다시 가파른 상승 곡선을 그리며 현재의 기록적인 수준에 도달했다. 이는 베트남 성인 인구의 약 87%가 은행 계좌를 보유하게 된 데다, 모바일 뱅킹을 통한 디지털 결제가 생활 깊숙이 파고든 결과다.
수치로 본 디지털 전환 속도는 눈부시다. 국가결제공사(NAPAS)에 따르면 2025년 온라인 결제 건수는 전년 대비 25% 이상 증가한 반면, ATM을 통한 현금 인출 건수는 29%, 인출 금액은 26% 각각 급감했다. 특히 QR 코드 결제는 최근 몇 년간 매년 건수 기준 106%, 금액 기준 128%라는 폭발적인 성장세를 이어오고 있다.
은행권은 이처럼 막대한 규모로 쌓인 결제계좌 자금을 반기는 기색이다. 이 자금은 은행 입장에서 비용이 거의 들지 않는 ‘저비용 조달 자금(CASA)’이기 때문이다. 결제계좌 비중이 높을수록 은행은 조달 비용을 낮춰 순이자마진(NIM)을 개선하고 수익성을 극대화할 수 있다.
금융계 관계자는 “결제계좌 잔액이 130만 조 동을 넘어섰다는 것은 베트남 경제의 결제 방식이 현금에서 디지털로 완전히 체질 개선을 마쳤음을 의미한다”며 “은행들로서는 변동성이 큰 기업 자금보다 안정적인 개인 고객의 결제 자금을 확보하기 위한 디지털 서비스 경쟁이 더욱 치열해질 것”이라고 내다봤다.
씬짜오가 함께 운영합니다 — 베트남 살이 실전노트 비자·환전·교통 실전 정보·vnkorlife 업소록·구인·부동산
베트남 살이 실전노트 — 최근 글
- 나트랑공항에서 시내 가는 법, 내가 직접 골라본 깜란공항 이동 4가지
- 베트남 이심 먼저 살까? 내가 써보며 정리한 유심 차이·통신사·개통 순서
- 다낭 날씨 월별, 언제 가야 안 덥고 안 젖을까? 내가 겪고 정리한 여행 시기
- 호치민 2군 골프장 어디로 갈까? 내가 직접 고를 때 쓰는 5곳 실전 기준
- 베트남 운전하기, 한국 국제면허 인정과 면허 전환 방법
- 베트남 카드 준비, 트래블카드와 환전 내가 써보니 뭐가 더 나았을까
- 베트남 비자 뭐로 들어가야 할까? 45일 무비자부터 E-visa·DN1·DN2·TRC까지
- 호치민 한 달 생활비 얼마 들까? 내가 살아보니 2,300만~4,200만동이 현실적이었어요